Mẫu hợp đồng vay tiền giữa doanh nghiệp và cá nhân 2026
Công ty vay tiền của giám đốc, thành viên, người thân hoặc cá nhân bên ngoài; hoặc công ty cho nhân viên vay (tạm ứng dài hạn có kỳ trả).
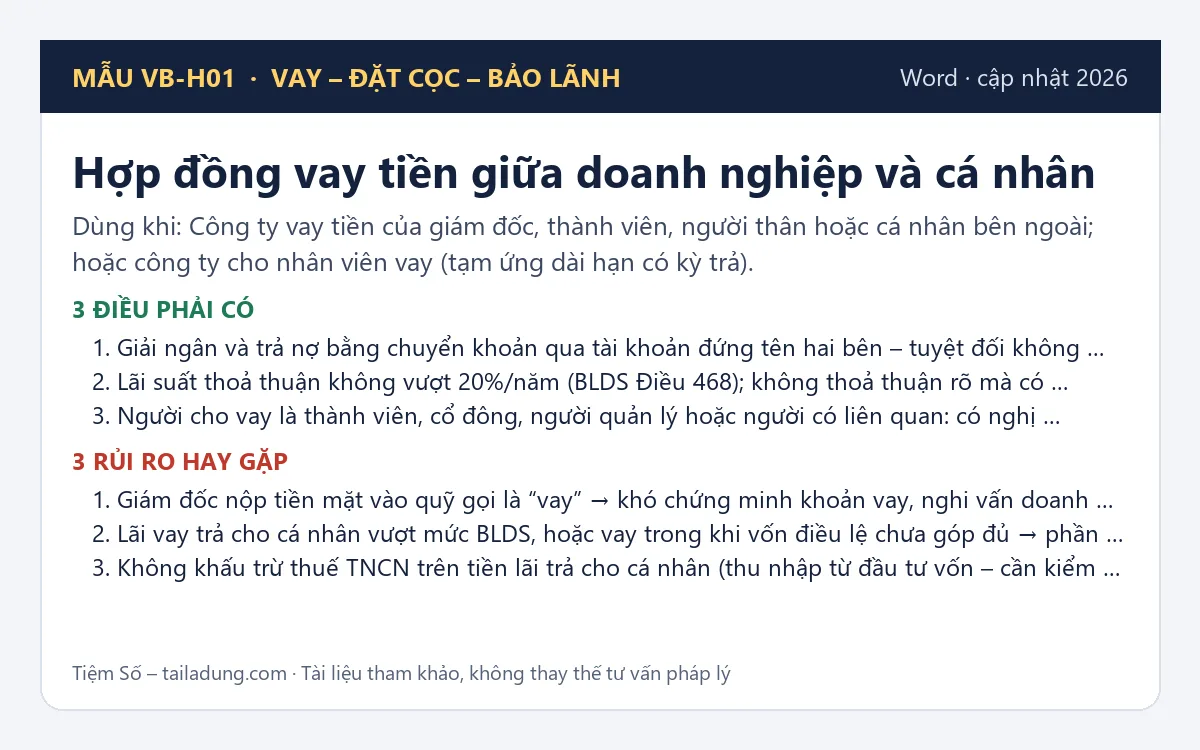
Dùng khi nào: Công ty vay tiền của giám đốc, thành viên, người thân hoặc cá nhân bên ngoài; hoặc công ty cho nhân viên vay (tạm ứng dài hạn có kỳ trả).
3 điều phải có:
1. Giải ngân và trả nợ bằng chuyển khoản qua tài khoản đứng tên hai bên – tuyệt đối không nhận tiền mặt rồi “ghi sổ”.
2. Lãi suất thoả thuận không vượt 20%/năm (BLDS Điều 468); không thoả thuận rõ mà có tranh chấp thì áp dụng 50% mức trần.
3. Người cho vay là thành viên, cổ đông, người quản lý hoặc người có liên quan: có nghị quyết/quyết định chấp thuận giao dịch theo LDN Điều 67, 86 hoặc 167 (GV-B02).
3 rủi ro hay gặp:
1. Giám đốc nộp tiền mặt vào quỹ gọi là “vay” → khó chứng minh khoản vay, nghi vấn doanh thu không xuất hoá đơn.
2. Lãi vay trả cho cá nhân vượt mức BLDS, hoặc vay trong khi vốn điều lệ chưa góp đủ → phần lãi tương ứng không được trừ chi phí (NĐ 320/2025 Điều 10).
3. Không khấu trừ thuế TNCN trên tiền lãi trả cho cá nhân (thu nhập từ đầu tư vốn – cần kiểm tra thuế suất hiện hành).
Lưu ý thuế – bảo hiểm – hoá đơn:
• Doanh nghiệp có giao dịch liên kết: tổng chi phí lãi vay được trừ bị giới hạn theo NĐ 255/2026 (theo nguồn thứ cấp: 30% EBITDA).
• Công ty cho nhân viên vay: Điều 102 BLLĐ chỉ cho khấu trừ lương để bồi thường thiệt hại, không phải căn cứ để trích lương trả nợ vay; nên để người lao động chuyển khoản trả nợ hoặc có văn bản đề nghị trích riêng từng kỳ (cần kiểm tra văn bản gốc).
• Doanh nghiệp không phải tổ chức tín dụng không được kinh doanh cho vay thường xuyên (Luật Các TCTD 2024).
Căn cứ chính:
• Bộ luật Dân sự số 91/2015/QH13 – Điều 463–471 (hợp đồng vay), 468 (lãi suất)
• Nghị định 320/2025/NĐ-CP hướng dẫn Luật Thuế TNDN (chi phí được trừ) – Điều 10 (lãi vay không được trừ)
• Luật Doanh nghiệp số 59/2020/QH14, sửa đổi bởi Luật 03/2022/QH15 và Luật 76/2025/QH15 – Điều 67, 86, 167 (giao dịch với người có liên quan)
• Luật Thuế thu nhập cá nhân số 109/2025/QH15 (sửa bởi Luật 09/2026/QH16) – thu nhập từ đầu tư vốn (tiền lãi) (cần kiểm tra văn bản gốc)
• Nghị định 255/2026/NĐ-CP về giao dịch liên kết (thay NĐ 132/2020, NĐ 20/2025) – trần chi phí lãi vay (cần kiểm tra văn bản gốc)
• Luật Các tổ chức tín dụng số 32/2024/QH15
Mẫu đi kèm: GV-B02 Nghị quyết/quyết định chấp thuận hợp đồng với người có liên quan, VB-B01 Giấy biên nhận tiền, TT-B02 Biên bản đối chiếu công nợ, VB-H04 Hợp đồng bảo lãnh thanh toán (cá nhân hoặc công ty bảo lãnh cho khách mua chịu)
Gồm: 1 file Word chỉnh sửa được (trang hướng dẫn + thân mẫu, ô cần điền tô vàng), cập nhật đến 26/10/2026. Cần cả bộ 99 mẫu tra theo tình huống: Thư viện 99 mẫu hợp đồng – được trừ 20.000đ khi nâng cấp.
Tài liệu tham khảo, không thay thế tư vấn pháp lý. Mỗi bản dùng cho một doanh nghiệp.
Bước tiếp theo
 Đủ 99 mẫu tra theo tình huống, được trừ 20.000đThư viện 99 mẫu hợp đồng & biểu mẫu DN nhỏ 2026149.000đ→
 Thêm bộ rà soát 91 điểm, rẻ hơn mua lẻCombo hợp đồng DN nhỏ 2027: Thư viện 99 mẫu + Bộ rà soát 91 điểm199.000đmua lẻ 298.000đ→
 Mẫu đi kèm thường dùngMẫu nghị quyết/quyết định chấp thuận hợp đồng với người có liên quan 202620.000đ→
Thấy chỗ sai hoặc muốn file tốt hơn? Báo lỗi / góp ý cho file này →
Câu hỏi thường gặp
Mở bằng phần mềm gì?
Excel 2016 trở lên hoặc Google Sheets. Không có macro, không cần cài thêm.
Bao lâu thì nhận được file?
Khoảng 1 phút sau khi tiền về. Trang đơn hàng tự hiện link tải và gửi kèm email, anh/chị không cần gửi ảnh chụp chuyển khoản.
File có dùng được cho doanh nghiệp của tôi không?
Mỗi file có sheet hướng dẫn và dữ liệu mẫu. Xem ảnh chụp và mô tả ở trên trước khi mua. Nếu file lỗi hoặc sai mô tả, hoàn tiền trong 7 ngày.
Căn cứ pháp lý có cập nhật không?
File ghi rõ văn bản đang áp dụng. Khi văn bản đổi trong năm, bản cập nhật gửi lại qua email đơn hàng và có trong Tủ đồ của tôi.
Dùng cho nhiều công ty được không?
Mỗi bản dùng cho một doanh nghiệp. Kế toán dịch vụ cần dùng cho nhiều khách, trả lời email đơn hàng để nhận giá riêng.